
Saber cuánto ha costado el transporte durante un mes es importante. Pero ese dato, por sí solo, explica bastante poco.
Dos empresas pueden tener exactamente el mismo gasto y encontrarse en situaciones completamente diferentes. Incluso dentro de una misma compañía, una unidad de negocio, un tipo de transporte o una parte de la operativa pueden estar concentrando una proporción mucho mayor del coste.
Para entender qué está ocurriendo necesitamos bajar un nivel más. Y ahí entran los centros de coste.
Qué es un centro de coste en transporte
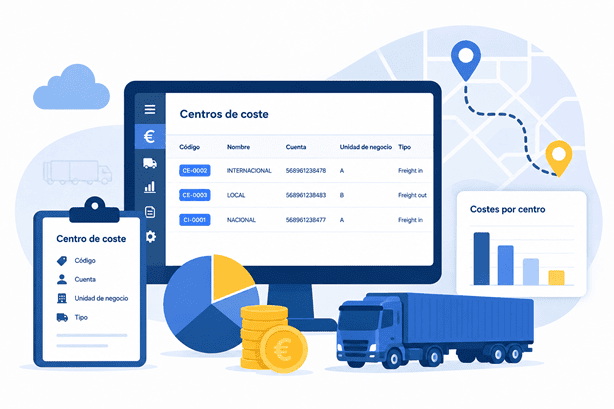
Un centro de coste es una forma de clasificar y agrupar gastos para poder analizarlos según la estructura de la empresa.
En transporte, permite dejar de tratar toda la actividad como un único bloque económico y separar los costes siguiendo criterios que tengan sentido para cada organización.
Por ejemplo, una compañía puede necesitar distinguir entre distintas unidades de negocio. Otra puede querer diferenciar determinados tipos de transporte. La estructura dependerá de cómo esté organizada su actividad y de cómo necesite analizar posteriormente la información.
En un TMS, los centros de coste pueden configurarse incorporando información como:
- Código identificativo.
- Cuenta asociada.
- Unidad de negocio.
- Tipo.
- Descripción.
De esta manera, la estructura económica utilizada por la empresa también puede trasladarse a la gestión del transporte.
Por qué conocer el coste total del transporte no es suficiente
Imaginemos que el gasto mensual de transporte asciende a 100.000 euros.
¿Es mucho? ¿Es poco?
Sin contexto resulta difícil responder.
Para valorar ese dato necesitamos saber qué operaciones están detrás del gasto y cómo se distribuye entre las diferentes partes de la actividad.
El problema aparece cuando toda esa información se encuentra agrupada. Podemos saber que los costes han aumentado respecto al mes anterior, pero no necesariamente qué parte de la operación explica esa diferencia.
Separar la información mediante centros de coste permite realizar un análisis más detallado y facilita preguntas mucho más concretas: qué unidad de negocio concentra una mayor parte del gasto, cómo se distribuyen los costes entre diferentes tipos de operación o dónde se están produciendo cambios que merece la pena revisar.
El objetivo no es generar más información, sino conseguir que la que ya tenemos sea más útil.
Centros de coste y TMS: llevar la estructura financiera a la operativa
En muchas empresas existe una estructura de centros de coste a nivel contable o financiero. Sin embargo, transporte trabaja con pedidos, rutas, cargas, transportistas, tarifas y facturas.
Cuando ambas realidades están desconectadas, relacionar posteriormente la actividad logística con su impacto económico puede requerir cruces de información y trabajo administrativo adicional.
Incorporar los centros de coste dentro de un TMS permite acercar esa estructura económica a la propia gestión del transporte.
Cada centro puede disponer de su código, cuenta, unidad de negocio, tipo y descripción, de manera que la clasificación utilizada responda a la organización real de la compañía.
Esto resulta especialmente relevante cuando una misma empresa gestiona diferentes unidades de negocio o tipos de transporte y necesita mantener separados sus costes aunque toda la actividad se gestione desde una misma plataforma.
Del centro de coste a la prefacturación
La utilidad de los centros de coste no termina en la clasificación.
También pueden formar parte de procesos posteriores relacionados con la gestión económica del transporte, como la prefacturación y el reparto de costes.
Aquí es donde empiezan a tener especial sentido.
La planificación y ejecución generan información operativa. Las tarifas permiten determinar económicamente los servicios realizados. La prefacturación organiza la información necesaria antes de emitir o validar las facturas. Y los centros de coste permiten estructurar esos importes siguiendo la lógica económica de la empresa.
De este modo, la información operativa y la económica dejan de analizarse como dos mundos completamente separados.
Para empresas con operaciones complejas, esta relación facilita mantener una mayor coherencia entre lo que ocurre en transporte y cómo se distribuyen posteriormente sus costes.
Qué aporta este nivel de detalle al control de costes
Trabajar con centros de coste no reduce por sí mismo el gasto de transporte. Lo que aporta es una estructura de información que permite entenderlo mejor.
Y esa diferencia es importante. Calcular correctamente los costes de transporte exige ir más allá del importe visible de cada viaje y tener en cuenta toda la información que puede afectar al coste real de la operación.
Cuando podemos analizar los costes con mayor detalle resulta más sencillo detectar desviaciones, comparar periodos y disponer de una base más sólida para evaluar la evolución de la actividad.
También permite que logística y administración trabajen sobre una clasificación común. En lugar de reconstruir posteriormente qué corresponde a cada parte del negocio, la información puede estar organizada desde el propio proceso de gestión del transporte.
El resultado es una visión económica más ordenada y más próxima a la realidad operativa.
De controlar facturas a controlar la operación
Durante mucho tiempo, el control económico del transporte se ha realizado principalmente al final del proceso: cuando llega una factura.
Pero en ese momento solo vemos el resultado económico de algo que ya ha sucedido.
Un TMS permite trabajar con información desde etapas anteriores: pedidos, planificación, transportistas, tarifas, ejecución, documentación y prefacturación. Incorporar los centros de coste a esa estructura permite añadir también la dimensión económica con la que la empresa necesita analizar posteriormente su actividad.
No se trata únicamente de comprobar cuánto se ha facturado.
Se trata de poder relacionar ese coste con la parte de la operación que lo ha generado.
Una información especialmente útil cuando la operación crece
En operaciones pequeñas puede ser relativamente sencillo saber de dónde procede cada gasto. El responsable conoce las rutas, los clientes y los transportistas y puede reconstruir buena parte de la información cuando la necesita.
A medida que aumenta el volumen, esa forma de trabajar se vuelve mucho más complicada.
Más operaciones significan más proveedores, tarifas, facturas y datos que relacionar. Y si además existen varias unidades de negocio, el análisis económico requiere una estructura mucho más clara.
Los centros de coste permiten mantener esa separación sin perder la visión conjunta del transporte.
La empresa sigue pudiendo analizar su gasto global, pero también puede bajar al nivel que necesita para entender mejor cómo se está distribuyendo.
El coste de transporte es un dato. Entenderlo es otra cosa
Controlar el transporte no consiste únicamente en conocer el importe final de las facturas.
Para tomar decisiones necesitamos saber qué hay detrás de ese número.
Los centros de coste en transporte ayudan a estructurar la información económica según la realidad de cada empresa y a relacionarla con procesos como la prefacturación y el control de costes.
Porque saber cuánto gastamos responde a una pregunta.
Saber dónde se está generando ese gasto permite empezar a responder muchas más.

Responsable de Comunicación y Marketing en Hedyla
Ingeniera Técnica Multimedia. Trabajando 11 años en el Departamento Audiovisual y de Comunicación de una multinacional. Responsable del Departamento de Marketing y Comunicación en diversas empresas del sector tecnológico.
Diseñando estrategias digitales. Innovando y aportando valor a la comunicación.